Biografi Lo Kheng Hong: Warren Buffett Indonesia Penakluk Bursa Saham
Ringkasan Cepat
- Investor nilai (value investor) terkemuka Indonesia dengan estimasi portofolio ekuitas melampaui Rp 2,5 triliun tanpa kantor fisik maupun staf operasional.
- Memulai perjalanan pasar modal pada 1989 dan memutuskan menjadi investor penuh waktu sejak 1996 setelah 17 tahun berkarier di sektor perbankan.
- Mencetak keuntungan spektakuler (multibagger) puluhan ribu persen melalui saham emiten United Tractors (UNTR), Petrosea (PTRO), dan MBAI.
- Memegang porsi kepemilikan saham signifikan di atas 5 persen pada sejumlah emiten publik di Bursa Efek Indonesia seperti BMTR, GJTL, dan ABMM.
- Dikenal luas dengan julukan Warren Buffett Indonesia yang mempopulerkan filosofi 'Sleeping Investor' dan prinsip integritas tata kelola korporasi.
Daftar Isi
Lo Kheng Hong adalah investor nilai (value investor) independen paling berpengaruh di pasar modal Indonesia yang dijuluki 'Warren Buffett Indonesia' berkat keahliannya mengumpulkan portofolio ekuitas senilai lebih dari Rp 2,5 triliun di Bursa Efek Indonesia murni dari modal tabungan pribadi tanpa sokongan konglomerasi keluarga. Mengawali kiprah dari pegawai tata usaha perbankan rendahan, ia membuktikan kedigdayaan strategi fundamental jangka panjang melalui raihan laba ribuan persen pada emiten-emiten strategis nasional.
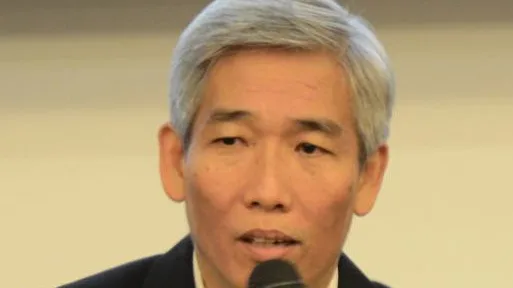
Biodata Lo Kheng Hong
| Parameter | Keterangan |
|---|---|
| Nama Lengkap | Lo Kheng Hong |
| Tempat, Tanggal Lahir | Jakarta, 20 Februari 1959 |
| Kebangsaan | Indonesia |
| Almamater | Universitas Nasional (Sastra Inggris, Lulus 1989) |
| Profesi | Investor Saham Penuh Waktu (Full-Time Value Investor) |
| Julukan Populer | Warren Buffett Indonesia, Sang Sleeping Investor |
| Estimasi Nilai Aset | Rp 2,5 Triliun – Rp 4,5 Triliun (Data KSEI & Laporan IDX) |
| Kepemilikan Efek Utama | PT ABM Investama Tbk (ABMM), PT Global Mediacom Tbk (BMTR), PT Gajah Tunggal Tbk (GJTL) |
| Portofolio Monumental | PT United Tractors Tbk (UNTR), PT Petrosea Tbk (PTRO), PT Multibreeder Adirama Indonesia (MBAI) |
Masa Awal: Dari Rumah Petak dan Pegawai Bank Menuju Kemandirian Finansial
Perjalanan hidup Lo Kheng Hong merupakan antitesis dari narasi kemewahan instan yang kerap mendominasi persepsi publik tentang dunia pasar modal. Lahir di Jakarta pada 20 Februari 1959, Lo Kheng Hong melewati masa kanak-kanak dan remaja dalam impitan ekonomi keluarga yang serbaterbatas. Bersama orang tuanya yang merupakan perantau sederhana dari Pontianak, Kalimantan Barat, ia tinggal di sebuah rumah petak sempit berukuran 4x10 meter di kawasan perkampungan padat Sawah Besar, Jakarta Pusat. Keterbatasan dana membuat dirinya tidak bisa langsung melanjutkan pendidikan ke bangku perguruan tinggi begitu menamatkan sekolah menengah atas pada tahun 1979.
Demi menyambung hidup dan meringankan beban finansial keluarga, Lo Kheng Hong melamar pekerjaan kasar di sektor perbankan dan diterima sebagai staf tata usaha (clerk) rendahan di Overseas Express Bank (OEB) pada tahun 1979 dengan gaji awal sebesar Rp 50.000 per bulan. Di tengah keterbatasan tersebut, disiplin keuangan baja mulai terbentuk. Berbeda dengan rekan sebayanya yang mengalokasikan penghasilan untuk gaya hidup konsumtif, Lo Kheng Hong menerapkan pola hidup hemat ekstrem (frugal living). Ia terbiasa menyisihkan hingga 80 hingga 85 persen gajinya untuk ditabung dan dititipkan pada instrumen deposito perbankan.
Setelah mengumpulkan tabungan yang cukup dari hasil kerja kerasnya, pada usia 20 tahun ia mendaftarkan diri pada program kuliah malam di Universitas Nasional (UNAS) Jakarta dengan mengambil jurusan Sastra Inggris. Pembagian waktu yang sangat ketat harus ia jalani setiap hari: bekerja dari pagi hingga sore hari di kantor pusat OEB, kemudian melanjutkan perjalanan ke kampus untuk menuntut ilmu hingga larut malam. Pengorbanan tersebut ia tekuni tanpa henti selama bertahun-tahun hingga akhirnya sukses meraih gelar Sarjana pada tahun 1989 di usia 30 tahun.
Penguasaan bahasa Inggris yang mumpuni selama masa kuliah terbukti menjadi katalisator paling transformatif dalam kehidupannya. Kemampuan tersebut membuka akses tanpa batas bagi dirinya untuk membedah literatur ekonomi global, laporan tahunan korporasi multinasional, serta biografi investor legendaris dunia asal Amerika Serikat, Warren Buffett. Pada tahun yang sama, tepatnya 1989, Lo Kheng Hong memberanikan diri membuka rekening efek dan melakukan transaksi saham pertamanya di Bursa Efek Jakarta (kini Bursa Efek Indonesia) dengan membeli saham penawaran umum perdana (Initial Public Offering / IPO) PT Gajah Surya Multi Finance Tbk.
Karier profesional Lo Kheng Hong di industri keuangan kian menanjak berkat dedikasi dan kejujurannya. Pada tahun 1990, ia memutuskan mengakhiri masa bakti 10,5 tahun di OEB dan berpindah ke Bank Shinta Bhakti (yang kelak bertransformasi menjadi Bank Sinarmas) dengan posisi mentereng sebagai Manajer Pemasaran (Head of Marketing), sebelum kemudian dipromosikan menjadi Kepala Kantor Cabang. Selama mengemban jabatan eksekutif perbankan ini, ia memiliki penghasilan yang jauh lebih mapan. Namun, pemandangan harian tentang bagaimana uang bekerja di industri perbankan justru kian mengkristalisasi keyakinannya bahwa kepemilikan ekuitas pada emiten hebat adalah kendaraan pencipta kekayaan sejati.
Tepat pada tahun 1996, setelah mengabdi selama total 17 tahun di industri perbankan nasional, Lo Kheng Hong mengambil keputusan berani yang mengubah garis nasibnya selamanya: mengundurkan diri secara terhormat dari jabatan kepala cabang pada usia 37 tahun untuk menjadi investor saham penuh waktu (full-time investor). Berbekal akumulasi modal tabungan sekitar Rp 1 miliar yang dikumpulkan selama hampir dua dekade, ia melangkah ke lantai bursa efek dengan keyakinan penuh pada prinsip value investing.
"Harta karun terbesar di dunia tidak berada di dasar laut atau di dalam gua tersembunyi, melainkan ada di lantai bursa efek bagi mereka yang mau belajar membaca laporan keuangan dan memiliki kesabaran tak terbatas."
Filosofi Nilai: Pendekatan Sleeping Investor Berbasis Fundamental Otoritatif
Landasan filosofis investasi Lo Kheng Hong berakar murni pada ajaran value investing ortodoks yang dikembangkan oleh Benjamin Graham dan disempurnakan oleh Charlie Munger serta Warren Buffett. Inti dari strategi ini adalah memperlakukan pembelian selembar saham bukan sekadar secarik tiket lotre digital atau instrumen spekulasi harga jangka pendek, melainkan sebagai pembelian kepemilikan proporsional atas sebuah bisnis riil yang memiliki aset nyata, arus kas operasional, dan dewan direksi yang bekerja.
Dalam kancah pasar modal Indonesia yang kerap diramaikan oleh hiruk-pikuk spekulan, day trader, dan analis teknikal berbasis grafik, Lo Kheng Hong memposisikan dirinya secara unik sebagai seorang Sleeping Investor (investor yang tidur). Konsep ini lahir dari fakta bahwa ia tidak memiliki kantor fisik, tidak mempekerjakan analis riset, tidak memiliki sekretaris pribadi, serta tidak pernah memelototi pergerakan running trade setiap detik. Kesehariannya diisi dengan membaca koran bisnis, meneliti laporan keuangan tahunan (audited annual report) dari ratusan emiten, dan duduk santai di teras rumahnya di kawasan Sunter, Jakarta Utara sembari menunggu dividen tunai mengalir ke rekeningnya.
Metodologi penyaringan (screening) saham ala Lo Kheng Hong bertumpu pada disiplin metrik kuantitatif dan kualitatif yang sangat ketat:
- Rasio Valuasi Ekstrem Murah (PBV dan PER Rendah): Lo Kheng Hong secara konsisten mencari emiten yang diperdagangkan pada valuasi Price to Book Value (PBV) jauh di bawah 1,0 kali, bahkan kerap di bawah 0,5 kali. Artinya, ia membeli aset perusahaan dengan diskon 50 hingga 70 persen dari nilai buku ekuitas bersihnya. Selain PBV, ia memprioritaskan Price to Earnings Ratio (PER) di bawah 5 kali, yang menandakan bahwa laba bersih perseroan dalam waktu kurang dari lima tahun dapat mengembalikan seluruh kapitalisasi pasar emiten tersebut.
- Profitabilitas dan Return on Equity (ROE) Tinggi: Murahnya valuasi harus diimbangi oleh profitabilitas operasional yang kokoh. Lo Kheng Hong menghindari perusahaan yang merugi atau mencatatkan margin tipis. Kriteria utamanya adalah perseroan mampu membukukan Return on Equity (ROE) di atas 15 hingga 20 persen secara konsisten, membuktikan efisiensi alokasi modal oleh manajemen.
- Neraca Keuangan Sehat dan Arus Kas Positif: Ia memprioritaskan emiten yang memiliki posisi kas bersih (net cash) atau rasio utang berbunga (Debt to Equity Ratio / DER) yang sangat rendah. Beban bunga yang kecil memberikan bantalan keamanan (margin of safety) yang kuat saat industri menghadapi siklus resesi atau kenaikan suku bunga acuan bank sentral.
- Integritas Pemegang Saham Pengendali dan Direksi: Bagi Lo Kheng Hong, kejujuran manajemen adalah kriteria nomor satu yang tidak bisa ditawar. Ia menolak berinvestasi pada perusahaan yang dikendalikan oleh tokoh yang memiliki riwayat merugikan pemegang saham minoritas, merekayasa laporan keuangan, atau gemar melakukan aksi korporasi tanpa substansi bisnis riil.
"Bagi saya, membeli saham perusahaan bagus yang salah harga bagaikan membeli mobil Mercedes-Benz seharga Toyota Avanza. Jika kita sabar memegangnya, suatu hari pasar akan sadar dan harga sahamnya akan kembali mencerminkan nilai wajarnya."
Rekam Jejak Aksi Korporasi dan Portofolio Saham Multibagger
Keberhasilan finansial Lo Kheng Hong tidak diraih melalui keberuntungan sesaat, melainkan lewat serangkaian keputusan investasi berani di tengah krisis likuiditas ketika pelaku pasar lainnya dilanda kepanikan hebat. Rekam jejak portofolionya mencakup sejumlah aksi korporasi legendaris yang menghasilkan keuntungan berlipat ganda (multibagger) dalam skala ribuan persen:
1. Krisis Finansial Asia 1998 dan Ledakan United Tractors (UNTR)
Ujian terberat sekaligus peluang terbesar pertama Lo Kheng Hong terjadi saat badai Krisis Finansial Asia menerjang Indonesia pada tahun 1998. Nilai tukar rupiah anjlok dari Rp 2.500 menjadi Rp 16.000 per dolar AS, Indeks Harga Saham Gabungan (IHSG) terpuruk parah, dan portofolio Lo Kheng Hong mengalami koreksi nilai aset hingga 85 persen. Alih-alih melarikan diri dari bursa, ia melihat anomali valuasi terbesar dalam sejarah pasar modal modern.
Pada tahun 1998, ia mendapati saham PT United Tractors Tbk (UNTR), distributor alat berat Komatsu terkemuka di Indonesia, dihukum pasar hingga anjlok ke level Rp 250 per lembar saham. Padahal, perseroan memiliki pendapatan berdenominasi dolar AS dari sektor pertambangan dan kehutanan, laba per lembar saham mencapai Rp 7.800, dan nilai buku ekuitasnya jauh melampaui harga pasarnya. Lo Kheng Hong mengerahkan seluruh likuiditasnya untuk menyerok saham UNTR. Keyakinan tersebut terbayar lunas: seiring pulihnya perekonomian nasional, harga saham UNTR melonjak tajam hingga mencapai Rp 15.000 per saham pada tahun 2004. Ia merealisasikan keuntungan luar biasa sebesar 5.900 persen (60 kali lipat) dari investasi tersebut.
2. Lonjakan Fenomenal Multibreeder Adirama Indonesia (MBAI)
Pada tahun 2005, Lo Kheng Hong mengidentifikasi peluang emas pada emiten pakan ternak dan pembibitan ayam, PT Multibreeder Adirama Indonesia Tbk (MBAI). Saham MBAI saat itu tertekan parah hingga diperdagangkan di level Rp 250 per lembar akibat ketakutan pasar terhadap wabah flu burung. Melalui analisa neraca yang cermat, Lo Kheng Hong menyimpulkan bahwa perseroan memiliki pangsa pasar terbesar kedua di Indonesia dengan fundamental yang sangat solid dan laba operasional yang terus bertumbuh.
Ia mengumpulkan saham MBAI secara bertahap dan menyimpannya selama enam tahun. Pada tahun 2011, harga saham MBAI meroket menembus level Rp 31.500 per saham sebelum akhirnya diakuisisi dan dilebur (merger) ke dalam induk usahanya, PT Japfa Comfeed Indonesia Tbk (JPFA). Dari posisi ini, Lo Kheng Hong mencetak imbal hasil fantastis hingga 12.500 persen (126 kali lipat).
3. Sinergi Petrosea (PTRO) dan Konglomerasi Barito
Salah satu investasi paling mengesankan dalam dekade terakhir adalah kepemilikannya pada emiten kontraktor pertambangan dan rekayasa terpadu, PT Petrosea Tbk (PTRO). Pada rentang tahun 2013 hingga 2016, saat industri batubara memasuki masa suram, Lo Kheng Hong mengakumulasi saham PTRO pada harga rata-rata di bawah Rp 1.000 per lembar dengan valuasi PBV serendah 0,3 hingga 0,4 kali. Ia tercatat menguasai kepemilikan hingga 15,01 persen saham perseroan (sekitar 151,4 juta lembar saham), menjadikannya pemegang saham terbesar kedua setelah sang induk usaha, PT Indika Energy Tbk (INDY).
Lo Kheng Hong memegang saham PTRO dengan sabar selama hampir satu dekade sembari menikmati pembagian dividen berkala. Ketika konsorsium konglomerat energi Prajogo Pangestu melalui PT Petrindo Jaya Kreasi Tbk (CUAN) mengambil alih kendali Petrosea pada tahun 2022, nilai pasar saham PTRO melesat drastis. Lo Kheng Hong kemudian melakukan divestasi bertahap pada level harga yang sangat menguntungkan, meraup likuiditas ratusan miliar rupiah untuk dialokasikan kembali ke emiten beraset undervalued lainnya.
4. Dominasi Portofolio Terkini: ABMM, BMTR, dan GJTL
Memasuki periode 2020 hingga 2026, profil portofolio kepemilikan Lo Kheng Hong yang terdaftar resmi di KSEI (kepemilikan di atas 5 persen) terkonsentrasi pada tiga pilar industri strategis:
- PT ABM Investama Tbk (ABMM): Perusahaan penyedia solusi energi terintegrasi dan kontraktor tambang batubara. Lo Kheng Hong menguasai sekitar 137,6 juta lembar saham atau setara 5,00 persen kepemilikan. Emiten ini menjadi mesin pencetak arus kas dividen raksasa bagi Lo Kheng Hong dengan imbal hasil dividen (dividend yield) tahunan yang mencapai kisaran 12 hingga 20 persen saat harga komoditas batubara membukukan rekor siklus super.
- PT Global Mediacom Tbk (BMTR): Induk usaha media terintegrasi milik konglomerasi MNC Group yang mengendalikan PT Media Nusantara Citra Tbk (MNCN) dan PT MNC Digital Entertainment Tbk (MSIN). Lo Kheng Hong mengoleksi lebih dari 1,06 miliar lembar saham atau sekitar 6,40 hingga 6,50 persen porsi kepemilikan publik. Investasi ini didasarkan pada diskon valuasi aset yang luar biasa murah, di mana nilai buku ekuitas BMTR berada di atas Rp 900 per saham namun harga pasarnya kerap tertekan di kisaran Rp 200 hingga Rp 300 per saham.
- PT Gajah Tunggal Tbk (GJTL): Produsen ban kendaraan terbesar di Asia Tenggara. Lo Kheng Hong memegang lebih dari 180 juta lembar saham atau setara 5,17 persen kepemilikan. Ia masuk saat rasio PER perusahaan berada di bawah 4 kali dengan pertumbuhan volume ekspor ban yang terus menembus pasar Amerika Serikat dan Eropa.
Anatomi Model Bisnis Emiten Koleksi dan Economic Moat
Dalam membedah portofolio emiten yang dikoleksinya, Lo Kheng Hong selalu menekankan pentingnya keberadaan parit pertahanan ekonomi (economic moat) yang kokoh. Istilah yang dipopulerkan oleh Warren Buffett ini merujuk pada keunggulan kompetitif struktural yang melindungi profitabilitas perusahaan dari gerusan kompetitor baru dalam jangka panjang.
Berdasarkan anatomi bisnis emiten pilihan Lo Kheng Hong, terdapat tiga karakteristik utama economic moat yang selalu ia buru:
- Skala Ekonomi dan Keunggulan Biaya Manufaktur: Pada kasus PT Gajah Tunggal Tbk (GJTL), perusahaan memiliki fasilitas manufaktur ban raksasa terintegrasi di Tangerang dan Karawang dengan kapasitas produksi jutaan unit ban per tahun. Skala produksi massal ini menghasilkan efisiensi biaya tetap (fixed cost dilution) yang hampir mustahil ditandingi oleh pendatang baru di pasar domestik maupun regional. Ditambah dengan jaringan distribusi ritel Tirezone yang tersebar di seluruh Indonesia, GJTL menikmati parit keunggulan biaya dan distribusi yang sangat lebar.
- Kontrak Jangka Panjang dan Integrasi Rantai Pasok: Pada emiten sektor jasa pertambangan seperti PT Petrosea Tbk (PTRO) dan PT ABM Investama Tbk (ABMM), parit pertahanan terbangun melalui kontrak jasa penambangan jangka panjang dengan emiten raksasa energi. Membangun armada alat berat bernilai triliunan rupiah beserta infrastruktur logistik penanganan batubara memerlukan belanja modal (capital expenditure) yang teramat masif, menciptakan hambatan masuk (barrier to entry) yang luar biasa tinggi bagi pemain baru.
- Kekuatan Jaringan Media dan Spektrum Penyiaran: Pada emiten PT Global Mediacom Tbk (BMTR), keunggulan kompetitif terletak pada kepemilikan empat stasiun televisi terestrial nasional (Free-to-Air / FTA) melalui MNCN (RCTI, MNCTV, GTV, dan iNews) yang secara konsisten menguasai pangsa pemirsa (audience share) di atas 35 hingga 40 persen. Saluran penyiaran nasional dan perpustakaan konten (content library) digital ribuan jam merupakan aset tak berwujud (intangible assets) yang sangat berharga dan tidak dapat direplikasi secara instan oleh platform manapun.
Manajemen Risiko, Disiplin Psikologi Pasar, dan Tata Kelola Dividen
Prinsip manajemen risiko Lo Kheng Hong bertumpu pada premis bahwa risiko kerugian terbesar di pasar saham tidak bersumber dari fluktuasi indeks harga, melainkan dari kebodohan dan keserakahan sang investor itu sendiri. Oleh karena itu, ia menerapkan tiga pedoman operasional yang tidak pernah ia langgar sepanjang 37 tahun karier investasinya:
Pertama, pantang berutang (no margin, no debt). Lo Kheng Hong tidak pernah menggunakan fasilitas rekening marjin dari perusahaan sekuritas ataupun meminjam dana bank untuk membeli saham. Dengan menggunakan 100 persen modal uang dingin (idle cash), ia memiliki ketenangan psikologis mutlak saat pasar saham dilanda krisis moneter. Investor yang menggunakan utang akan terpaksa terkena likuidasi paksa (forced sell) saat harga saham jatuh, sedangkan investor yang memegang modal sendiri dapat tidur dengan nyenyak dan menunggu siklus pemulihan ekonomi terjadi.
Kedua, menghindari saham gorengan tanpa fundamental. Lo Kheng Hong secara tegas menolak godaan saham-saham berspekulasi tinggi, emiten cangkang (shell company) tanpa arus kas riil, atau saham-saham yang digerakkan oleh sindikat pom-pom di media sosial. Baginya, membeli saham yang valuasinya sudah terlampau mahal (PER di atas 30 hingga 50 kali) bagaikan memegang bara api yang siap membakar modal kapan saja.
Ketiga, pemanfaatan dividen sebagai mesin compounding interest. Lo Kheng Hong mengarahkan portofolionya pada emiten-emiten yang memiliki kebijakan dividen tunai dermawan (high dividend payout ratio). Arus kas dividen bernilai miliaran hingga puluhan miliar rupiah yang diterimanya setiap musim dividen tidak dihabiskan untuk membeli barang mewah, melainkan digulung kembali (reinvested) untuk memborong saham emiten berkualitas lain yang sedang terdiskon. Strategi pemupukan bunga-berbunga ini menjadi mesin utama percepatan nilai asetnya hingga melampaui angka triliunan rupiah.
"Banyak orang gagal di pasar modal bukan karena mereka bodoh, melainkan karena mereka tidak memiliki kesabaran emosional dan tidak tahan melihat fluktuasi harga jangka pendek. Saham adalah instrumen investasi terbaik jika Anda memiliki pandangan jangka panjang."
Warisan Intelektual, Edukasi Literasi, dan Filantropi Finansial
Meskipun menyandang predikat triliuner pasar modal, gaya hidup Lo Kheng Hong tetap bersahaja. Ia tidak mengoleksi mobil sport mewah, tidak mengenakan jam tangan ratusan juta rupiah, dan tetap memilih tinggal di kediamannya di kawasan Sunter. Kebebasan waktu (time freedom) dan ketenangan batin (peace of mind) ia pandang sebagai kemewahan tertinggi yang berhasil dipersembahkan oleh dunia investasi saham.
Di usia senjanya, Lo Kheng Hong mendedikasikan sebagian besar energinya untuk mengikis ketertinggalan literasi finansial masyarakat Indonesia. Secara sukarela dan cuma-cuma, ia aktif memenuhi undangan seminar di berbagai perguruan tinggi negeri maupun swasta, simposium pasar modal bersama Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia, serta forum komunitas investor ritel di seluruh pelosok Nusantara. Misinya adalah menyadarkan generasi muda Indonesia agar tidak terjebak dalam perangkap judi daring, pinjaman online ilegal, atau skema penipuan investasi bodong berkedok robot trading.
Dengan membagikan kisah nyata perjalanannya dari seorang pegawai bank biasa yang tinggal di rumah petak sempit hingga menjadi salah satu investor individu terbesar di republik ini, Lo Kheng Hong telah menorehkan warisan inspirasi abadi: bahwa integritas, ketekunan riset fundamental, kesederhanaan hidup, dan kesabaran tanpa batas adalah kunci sejati untuk menaklukkan pasar modal dan meraih kemerdekaan finansial yang hakiki.
Referensi
- Bursa Efek Indonesia. (2024). Laporan Keterbukaan Informasi Struktur Kepemilikan Saham Publik di Atas 5 Persen. Jakarta: PT Bursa Efek Indonesia (IDX).
- Kustodian Sentral Efek Indonesia. (2025). Data Kepemilikan Efek Terdaftar Konsolidasian Investor Domestik. Jakarta: PT KSEI.
- Lo, K. H. (2022). Prinsip Value Investing dan Pendekatan Sleeping Investor di Pasar Modal Indonesia. Jakarta: Simposium Pasar Modal OJK & IDX.
- Sutan, L. (2021). Kisah Hidup dan Filosofi Investasi Lo Kheng Hong: Warren Buffett-nya Indonesia. Jakarta: Penerbit Buku Kompas.
- Bisnis Indonesia. (2023). Rekam Jejak Portofolio dan Analisa Fundamental Saham Pilihan Lo Kheng Hong. Jakarta: Harian Bisnis Indonesia.
- Kontan. (2024). Aksi Korporasi Emiten ABMM, BMTR, GJTL, dan Realisasi Dividen Tunai Pemegang Saham. Jakarta: Graha Pena Kompas Gramedia.
Pertanyaan Seputar Tokoh Ini
Berapa estimasi kekayaan bersih dan portofolio saham Lo Kheng Hong?
Berdasarkan data Kustodian Sentral Efek Indonesia (KSEI) dan keterbukaan informasi Bursa Efek Indonesia per 2024–2026, nilai kepemilikan saham publik Lo Kheng Hong yang tercatat di atas porsi 5 persen di berbagai emiten seperti ABMM, BMTR, dan GJTL diestimasikan bernilai antara Rp 2,5 triliun hingga Rp 4,5 triliun.
Apa saja saham utama yang pernah dan sedang dikoleksi oleh Lo Kheng Hong?
Portofolio bersejarah dan kepemilikan strategis Lo Kheng Hong mencakup PT Petrosea Tbk (PTRO), PT ABM Investama Tbk (ABMM), PT Global Mediacom Tbk (BMTR), PT Gajah Tunggal Tbk (GJTL), PT Bank CIMB Niaga Tbk (BNGA), PT Bank OCBC NISP Tbk (NISP), serta investasi legendaris masa lalu pada PT United Tractors Tbk (UNTR).
Bagaimana filosofi investasi 'Sleeping Investor' yang dianut Lo Kheng Hong?
Filosofi Sleeping Investor merupakan strategi investasi jangka panjang yang menitikberatkan pada pembelian saham perusahaan berfundamental unggul, memiliki laba bersih konsisten, dipimpin manajemen berintegritas, dan valuasinya murah (Price to Book Value di bawah 1 serta Price to Earnings Ratio rendah), kemudian menyimpannya dengan sabar hingga nilainya terefleksi wajar oleh pasar.
Apa latar belakang pendidikan dan karier awal Lo Kheng Hong sebelum menjadi investor saham penuh waktu?
Lo Kheng Hong lahir dari keluarga sederhana di Jakarta pada 20 Februari 1959. Ia menempuh pendidikan sarjana Sastra Inggris di Universitas Nasional melalui kelas malam sembari bekerja selama lebih dari sepuluh tahun sebagai staf tata usaha di Overseas Express Bank (OEB), sebelum mengakhiri karier perbankannya sebagai kepala cabang di Bank Sinarmas pada tahun 1996.
Apa nasihat utama Lo Kheng Hong bagi investor ritel pemula di pasar modal?
Lo Kheng Hong selalu menekankan pentingnya membaca laporan keuangan tahunan yang diaudit, menghindari spekulasi jangka pendek atau trading berisiko tinggi tanpa analisa fundamental, tidak berutang untuk membeli saham, serta mengutamakan emiten yang rajin membagikan dividen tunai bernilai yield tinggi.
Nurdyansa
Tim redaksi Biografiku.com menyusun artikel ini melalui riset berlapis dari sumber kredibel (Wikidata, arsip berita, dan dokumen resmi) untuk menyajikan biografi tokoh yang akurat dan mutakhir.
Biografi Tokoh Terkait Lainnya
6 Rekomendasi
Biografi Achmad Zaky, Kisah From 'Zero to Hero' dari Pendiri Bukalapak

Biografi Ahmad Sahroni, Dari Tukang Cuci Menjadi Crazy Rich Tanjung Priok

Biografi Aksa Mahmud, Dari Penjual Es Hingga Menjadi Pendiri Bosowa Grup

Biografi Andrew Darwis - Pendiri Kaskus

Biografi Anthony Salim, Kisah Pengusaha Sukses Bos Minyak Goreng dan Raja Mie Instan Pemilik Salim Group
